
Lo esencial
- La renegociación ante la Superir es gratuita y te permite conservar tus bienes.
- La liquidación exige abogado y termina con la venta de tus bienes embargables.
- La casa hipotecada normalmente se vende y el banco hipotecario cobra primero.
- Con ingresos regulares, negociar plazos con cada banco suele ser mejor que la quiebra.
La quiebra de persona natural en Chile hoy se llama procedimiento concursal de liquidación y está regulada por la Ley 20.720 de Insolvencia y Reemprendimiento. Sirve para vender los bienes embargables del deudor, pagar a los acreedores con lo que se obtenga y extinguir los saldos que queden impagos. La misma ley ofrece otra salida menos drástica: la renegociación ante la Superintendencia de Insolvencia y Reemprendimiento (Superir).
Si estás leyendo esto con deudas en tres o cuatro bancos, llamadas de cobranza a toda hora y la sensación de que el sueldo no alcanza, respira. Tienes más opciones de las que crees. Aquí te explico los requisitos, los pasos, los costos, qué pasa con tu casa y tus deudas, las desventajas que pocos cuentan y qué alternativas conviene revisar antes de declararte en quiebra personal.
¿Qué es la quiebra de persona natural según la Ley 20.720?
La quiebra personal es el nombre popular del procedimiento concursal de liquidación que creó la Ley 20.720, vigente desde 2014. Según la Superir, es un procedimiento judicial cuya finalidad es la liquidación rápida y eficiente de los bienes del deudor, con el objeto de pagar a sus acreedores.
Esta ley reemplazó el antiguo sistema de «quiebra» con síndico, que era lento y dejaba a las personas marcadas por años. El sistema actual se pensó para que el deudor cierre el capítulo y pueda partir de nuevo. Por eso se habla de «reemprendimiento».
Liquidación voluntaria y liquidación forzosa
La liquidación voluntaria es la que pide el propio deudor, a través de un abogado, cuando reconoce que no puede pagar. Es la que la mayoría de la gente tiene en mente cuando dice «me voy a declarar en quiebra».
La liquidación forzosa la pide un acreedor, por ejemplo un banco que lleva meses sin recibir pagos y decide ir a tribunales para cobrar sobre tus bienes. En ese caso no eliges tú el momento. Anticiparte suele darte más control que esperar a que un banco tome la iniciativa.
¿Quién puede acogerse a la quiebra personal en Chile?
La ley distingue dos tipos de deudor, y esa diferencia cambia el procedimiento que te corresponde:
- Persona deudora: persona natural que no ha sido contribuyente de primera categoría en los últimos 24 meses. Aquí entran los trabajadores con contrato y la mayoría de quienes emiten boletas de honorarios.
- Empresa deudora: personas jurídicas y también personas naturales que, dentro de los 24 meses anteriores, fueron contribuyentes de primera categoría.
Si tuviste un negocio con inicio de actividades en primera categoría hace poco, aunque hoy seas empleado, probablemente te tratan como empresa deudora. Ese detalle conviene revisarlo con un abogado antes de presentar cualquier solicitud.
Renegociación o liquidación: las dos salidas de la Ley de Insolvencia
Para una persona deudora, la ley ofrece dos caminos. La renegociación es un procedimiento administrativo ante la Superir donde se busca un acuerdo de pago con tus acreedores sin vender tus bienes. La liquidación es un juicio donde se venden tus bienes y se extinguen los saldos.
| Renegociación | Liquidación | |
|---|---|---|
| Dónde se tramita | Superir | Tribunal civil de tu domicilio |
| ¿Requiere abogado? | No es obligatorio | Sí, siempre |
| Costo | Gratuita | Honorarios de abogado y liquidador, más gastos |
| Qué pasa con tus bienes | Los conservas | Se venden los embargables |
| Qué pasa con tus deudas | Se reprograman según el acuerdo | Los saldos impagos se extinguen al término |
| Duración | Etapas con plazos legales, suele tomar meses | Depende del tribunal y de la venta de bienes |
| Para quién conviene | Quien tiene ingresos y quiere conservar bienes | Quien no tiene forma real de pagar |
El criterio es simple. Si tienes ingresos y quieres conservar lo que tienes, la renegociación va primero. Si no hay manera de pagar, la liquidación te permite cerrar el ciclo. La renegociación exige requisitos mínimos de mora y monto que puedes revisar en superir.gob.cl.
Quiebra persona natural: requisitos y pasos para solicitarla
Requisitos y documentos que exige el tribunal
Para pedir tu liquidación voluntaria necesitas tres cosas:
- Estar en insolvencia, es decir, no poder pagar tus deudas con tus ingresos y bienes.
- Contar con el patrocinio de un abogado, que es obligatorio.
- Presentar la solicitud ante el tribunal civil de tu domicilio con los antecedentes del artículo 115 de la Ley 20.720.
Esos antecedentes incluyen, entre otros, la lista de tus bienes, la lista de tus acreedores con los montos que debes a cada uno y los juicios pendientes en tu contra. Tener todo ordenado desde el inicio evita que el tribunal pida correcciones y alargue el proceso.
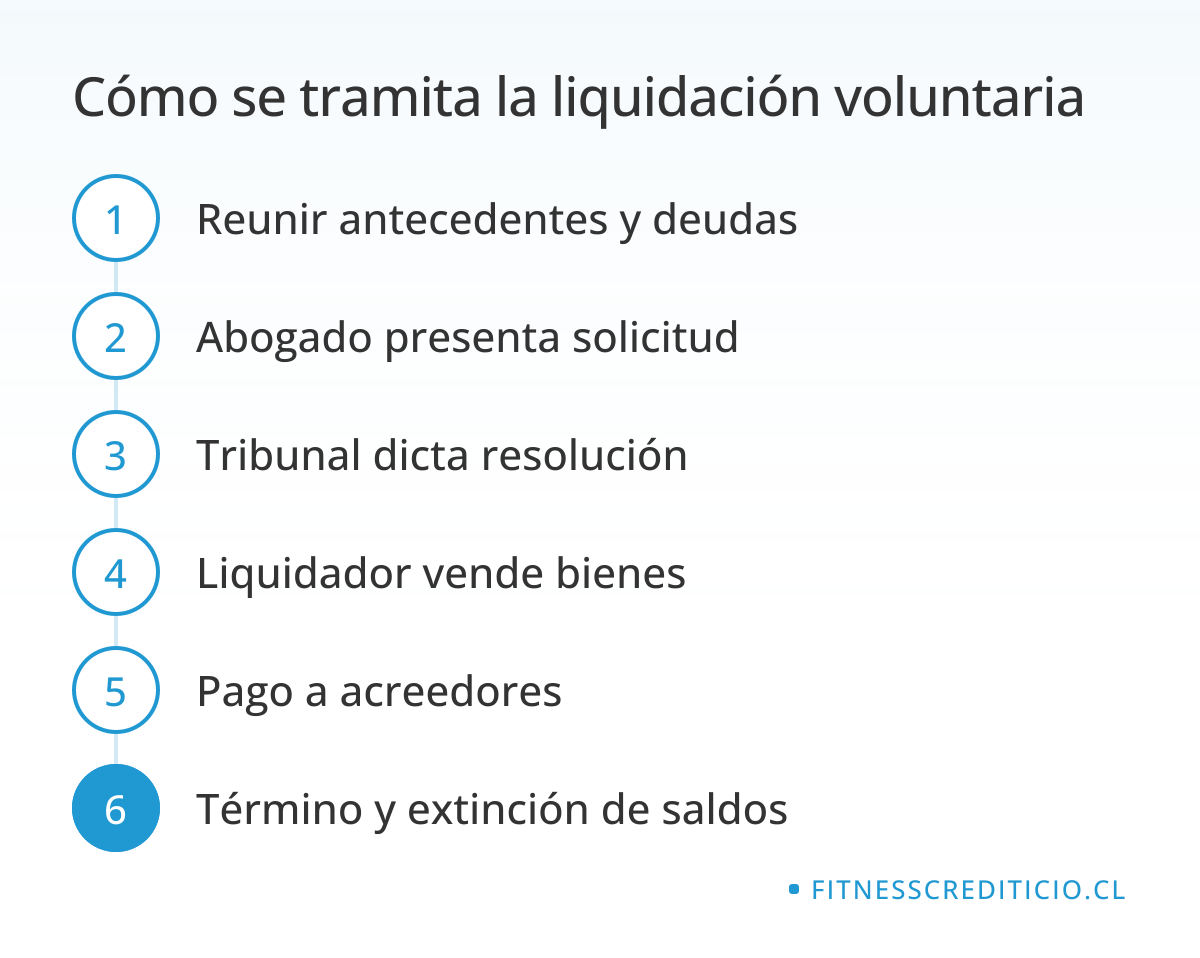
El camino tiene seis etapas:
- Reunir antecedentes y deudas. Juntas cartolas, estados de deuda de cada banco, escrituras de propiedades, padrón de vehículos y cualquier demanda que hayas recibido.
- El abogado presenta la solicitud. Redacta el escrito y lo ingresa al tribunal civil con todos los documentos.
- El tribunal dicta la resolución de liquidación. Revisa la solicitud, declara el inicio del procedimiento y nombra a un liquidador.
- El liquidador vende los bienes. Se hace cargo de tus bienes embargables y los realiza, normalmente en remate o venta.
- Pago a los acreedores. Con lo obtenido se paga a los acreedores según el orden de preferencia que fija la ley.
- Término y extinción de saldos. El tribunal dicta la resolución de término y los saldos que quedaron sin pagar se extinguen.
Cuánto cuesta declararse en quiebra en Chile
No existe un precio único. Debes considerar los honorarios del abogado, los honorarios del liquidador y los gastos del propio procedimiento, como publicaciones y costos de venta de bienes. El monto varía según la complejidad de tu caso y la cantidad de bienes involucrados.
Si no puedes pagar un abogado particular, las Corporaciones de Asistencia Judicial pueden patrocinarte. Para información oficial y actualizada, revisa superir.gob.cl antes de decidir.
¿Qué pasa con tus deudas, tu casa y tus bienes?
Deudas que se extinguen y deudas que no
Al dictarse la resolución de término, los saldos insolutos se extinguen. Saldo insoluto es la parte de la deuda que quedó sin pagar después de repartir lo obtenido con tus bienes. Es lo que la gente llama «borrar las deudas».
Hay excepciones. Las pensiones de alimentos no se extinguen, y existen otras obligaciones que la ley excluye. Revisa tu lista de deudas con tu abogado para saber cuáles seguirán vigentes.
Un alivio inmediato: desde la resolución de liquidación se suspenden los juicios y embargos en tu contra. Las demandas individuales de cada banco se detienen y todo pasa a resolverse dentro del procedimiento.
Bienes inembargables y la vivienda
Bienes inembargables son los que la ley protege para que puedas seguir viviendo y trabajando, como los enseres básicos de tu hogar y las herramientas de tu oficio. Esos no se venden.
La vivienda es otra historia. Si tu casa tiene hipoteca, lo normal es que se venda y que el banco hipotecario cobre primero con lo obtenido. Solo si sobra algo después de pagar esa hipoteca, ese excedente se reparte entre los demás acreedores.
Si no tengo bienes, ¿puedo acogerme a la Ley de Quiebras?
Sí. Una persona sin bienes puede acogerse a la liquidación, y de hecho el procedimiento sirve justamente para extinguir deudas que nunca podrías pagar. No necesitas tener propiedades ni autos para pedirla.
Tu sueldo futuro tampoco se liquida. Lo que ganes después de la resolución de liquidación es tuyo y te permite empezar de nuevo.
Desventajas de la quiebra personal que pocos explican
Pérdida de bienes y efecto en tu historial
La quiebra personal no es gratis ni indolora. Estas son las desventajas que más pesan en la práctica:
- Pierdes tus bienes embargables, incluida tu casa si tiene hipoteca, y tu auto si no es herramienta de trabajo.
- Pagas abogado y liquidador, además de los gastos del procedimiento.
- Dependes de los plazos judiciales, que no controlas.
- Tu caso queda publicado en el Boletín Concursal, de acceso público.
- Te cuesta obtener créditos bancarios por un tiempo, porque los bancos ven el procedimiento.
- Tus codeudores y avales siguen obligados. Si tu hermano o tu socio firmó como aval, el banco puede cobrarle a él.
- Algunas deudas no se extinguen, como las pensiones de alimentos.
Ese punto de los avales es el que más sorprende. Muchas personas se declaran en quiebra pensando que cierran el problema y terminan trasladándolo a un familiar.
Cuándo la quiebra no es la mejor salida
Trabajé más de 25 años en riesgo crediticio y vi muchos casos donde la quiebra era innecesaria. No conviene si tienes una propiedad con plusvalía, porque la venderías en remate para pagar deudas que se podían reordenar. Tampoco conviene si tienes ingresos estables que te permitirían pagar con una cuota más baja.
La pregunta clave es si tu problema es de flujo o de patrimonio. Un problema de flujo significa que ganas lo suficiente, pero las cuotas de corto plazo te ahogan. Un problema de patrimonio significa que, aun con el mejor plazo y tasa, tus deudas superan lo que podrías pagar en tu vida laboral.
Antes de declararte en quiebra: negociar y consolidar con los bancos
Existe una tercera vía que casi nadie explica: la extrajudicial. Muchas personas con deudas en varios bancos pueden evitar la quiebra y el embargo ordenando y consolidando sus deudas, alargando plazos y bajando la cuota mensual. No hay tribunal, no hay liquidador y no se pierden bienes.
Consolidar deudas es juntar varias obligaciones en una sola, con un plazo más largo y una cuota que tu sueldo pueda soportar. Te explico el detalle en esta guía para consolidar deudas en casos de sobreendeudamiento.
Cómo saber si todavía puedes negociar
Si no tienes claro tu nivel de deuda, primero revisa cuándo se considera que estás sobreendeudado. Después, mira estas señales de que aún hay margen para negociar:
- Tienes ingresos regulares, aunque hoy no te alcancen para todas las cuotas.
- Tienes una propiedad, hipotecada o no, que respalda tu capacidad de pago.
- Tu mora es reciente y todavía no hay demandas avanzadas.
Si cumples al menos una, vale la pena explorar cómo ordenar tus deudas con los bancos antes de pensar en la liquidación.
Qué hace un asesor que negocia por ti
Un banco no decide con el corazón. Un comité de crédito mira tu capacidad de pago, tus garantías y el riesgo de no recuperar nada si te vas a quiebra. Quien trabajó del otro lado del escritorio sabe qué argumentos funcionan y cuáles no.
En Fitness Crediticio, Carlos Auszenker, ex gerente de riesgo crediticio con más de 25 años en bancos, analiza tu situación completa, diseña un plan para cada banco y negocia en tu representación. No te prestamos plata: negociamos por ti para que la carga que ya tienes sea pagable. Cobramos honorarios en base a éxito, y el primer paso es una evaluación previa sin costo de tus deudas por Zoom o teléfono.
Al final, la decisión se reduce a una pregunta: ¿tu problema se resuelve con mejor plazo y tasa, o ya no hay ninguna forma de pagar?
Preguntas frecuentes
¿Cuánto tiempo dura la quiebra de persona natural en Chile?
Depende del tribunal, de la cantidad de bienes que haya que vender y de la carga de trabajo del liquidador. Un caso sin bienes suele avanzar más rápido que uno con propiedades que deben rematarse. Tu abogado puede darte una estimación según tu situación concreta.
¿Puedo declararme en quiebra si no tengo bienes?
Sí. La liquidación no exige tener bienes, y para quien no tiene nada que vender es justamente una forma de extinguir deudas impagables. Tu sueldo futuro no entra en la liquidación.
¿Qué deudas no se borran con la liquidación voluntaria?
Las pensiones de alimentos no se extinguen, y hay otras obligaciones que la ley excluye. Además, las deudas de tus avales y codeudores siguen vigentes para ellos. Revisa tu lista completa con un abogado antes de iniciar el trámite.
¿Pierdo mi casa si me declaro en quiebra personal?
Lo más probable es que sí, porque la vivienda es un bien embargable y el liquidador la vende. Si tiene hipoteca, el banco hipotecario cobra primero con lo obtenido. Si quieres conservarla, conviene evaluar la renegociación o una negociación directa con los bancos.
¿Puedo pedir créditos después de la quiebra personal?
Puedes pedirlos, pero te costará obtenerlos por un tiempo, porque el procedimiento queda publicado y los bancos lo ven al evaluarte. Mantener tus pagos al día después del proceso ayuda a reconstruir tu historial. Un acompañamiento posterior también sirve para no volver a caer.
¿Es mejor la renegociación o la liquidación ante la Superir?
Si tienes ingresos y quieres conservar tus bienes, la renegociación suele ser mejor: es gratuita y no exige abogado. La liquidación conviene cuando no hay forma realista de pagar. Recuerda que la Superir tramita la renegociación, mientras la liquidación se ve en un tribunal civil.
Tienes más salidas que la quiebra
La quiebra de persona natural es una herramienta legítima para quien ya no puede pagar, pero tiene un precio alto: pierdes bienes, tus avales siguen expuestos y tu acceso al crédito queda dañado por un tiempo. Antes de llegar ahí, vale la pena revisar si tu caso se resuelve con la renegociación o con una negociación directa con cada banco. En esta guía te explico cómo salir de tus deudas sin llegar a la quiebra.
Si terminas ordenando tus deudas, el trabajo no acaba ahí: el coaching crediticio posterior te ayuda a mantener un buen historial ante los bancos, con el primer trimestre sin cargo.
Puedes intentar negociar solo con cada banco, ir directo a tribunales o dejar que alguien que conoce cómo deciden los comités de crédito arme un plan por ti. En Fitness Crediticio analizamos todas tus deudas, te decimos con franqueza si la quiebra es tu mejor opción y, si no lo es, negociamos con cada banco en tu nombre. Mira tu situación con nosotros antes de tomar una decisión que cuesta revertir.