
Lo esencial
- Para salir de DICOM puedes pagar, repactar o esperar que la publicación caduque.
- Revisa juntos tu informe de Equifax y el Informe de Deudas CMF.
- Servicios básicos, TAG y deudas educacionales, CAE incluido, no pueden informarse.
- Con varios bancos, negociar en conjunto baja la cuota más que repactar una a una.
Una deuda DICOM es una deuda impaga informada en el Boletín Comercial o en los registros de morosidad de Equifax. Hay tres formas de salir: pagarla, repactarla con el acreedor o esperar a que caduque su publicación, cinco años después de que la deuda se hizo exigible. Si hoy estás en esa lista, no eres el único, y tiene solución.
Lo que mucha gente no sabe es que DICOM no es lo único que miran los bancos. Cuando pides un crédito, el ejecutivo también revisa tu Informe de Deudas de la CMF, que muestra todo lo que debes en el sistema financiero, aunque estés al día. Por eso, si tienes deudas en DICOM con varios bancos, pagarlas una a una rara vez resuelve el problema de fondo.
En este artículo vas a ver cómo consultar tu situación gratis con tu RUT, qué deudas pueden publicarse y cuáles no, y cuál de las salidas te conviene según tu caso.
¿Qué es una deuda en DICOM y quién la informa?
DICOM es el nombre popular de los registros de morosidad que administra Equifax. Era el nombre comercial de la empresa antes de que pasara a llamarse así, y la costumbre quedó: en Chile todos dicen «estar en DICOM» cuando tienen una deuda impaga publicada.
Una deuda en DICOM es, en simple, una obligación vencida y no pagada que un acreedor (un banco, una casa comercial, una financiera) informó a un registro de morosidad. Ese registro puede ser consultado por empresas cuando evalúan venderte a crédito, arrendarte o contratarte en ciertos cargos.
DICOM, Boletín Comercial e Informe de deudas CMF: en qué se diferencian
El Boletín Comercial es el registro que administra la Cámara de Comercio de Santiago (CCS). Incluye protestos de cheques, letras y pagarés, además de morosidades informadas por los acreedores. Gran parte de lo que la gente llama «DICOM» en realidad viene de ahí.
El Informe de Deudas de la CMF es otra cosa. Muestra tu deuda total con bancos y entidades fiscalizadas, esté al día o morosa. No es una lista de morosos: es una foto completa de tu endeudamiento.
A eso se suma el REDEC, el Registro de Deuda Consolidada creado por la Ley 21.680. Se implementará de forma gradual y reunirá información de deudas de más entidades, no solo bancos. Una diferencia clave: un tercero solo podrá consultarlo con tu consentimiento.
| Registro | Quién lo administra | Qué muestra | Cómo se consulta gratis | Quién lo revisa |
|---|---|---|---|---|
| DICOM / Equifax | Equifax (empresa privada) | Solo morosidad | Sitio de Equifax o apps como Destácame | Comercio, arrendadores, financieras, bancos |
| Boletín Comercial | Cámara de Comercio de Santiago | Solo morosidad y protestos | Portal de la CCS | Comercio, bancos, empleadores en ciertos casos |
| Informe de Deudas CMF | Comisión para el Mercado Financiero | Deuda total, al día y morosa | Sitio de la CMF con Clave Única | Tú, y los bancos a través de sus propios sistemas |
| REDEC | CMF (en implementación gradual) | Deuda total consolidada | Lo definirá la implementación | Acreedores, solo con tu consentimiento |
¿Qué deudas no se pueden informar en DICOM?
La Ley 19.628 sobre protección de la vida privada y sus reformas prohíben publicar ciertas deudas en los registros de morosidad:
- Servicios básicos: luz, agua, gas y telefonía.
- Autopistas y TAG.
- Deudas educacionales, incluido el CAE.
- Deudas de personas cesantes, mientras dure la cesantía.
Además, una deuda solo puede publicarse después de que cae en mora, y una vez pagada o extinguida debe eliminarse del registro. Si ves en tu informe una deuda de alguno de estos tipos, tienes base para pedir que la borren.
Cómo saber si tienes deudas en DICOM gratis con tu RUT
La ley te da derecho a conocer gratis la información comercial que existe sobre ti. No necesitas pagar por un «informe de deudas gratis» en sitios de dudosa procedencia: basta con tu RUT y, en el caso de la CMF, tu Clave Única.
Consultar tu informe en Equifax o Destácame
Tienes tres vías habituales para conocer tu deuda con RUT:
- El sitio de Equifax, donde puedes solicitar tu informe de morosidad.
- El portal de la Cámara de Comercio de Santiago, para revisar el Boletín Comercial.
- Apps como Destácame, que muestran tu información comercial desde el celular.
Cuando tengas el informe en la mano, revisa con calma cada línea:
- Acreedor: quién informó la deuda. A veces aparece una empresa de cobranza y no el banco original.
- Monto: compáralo con tus cartolas o comprobantes.
- Fecha de vencimiento: te dice desde cuándo corre el plazo de cinco años.
- Protestos: cheques, letras o pagarés protestados que puedas tener pendientes.
Informe de deudas CMF con Clave Única
El Informe de Deudas de la CMF es el que más se parece a lo que ve un banco cuando evalúa tu riesgo. Para obtenerlo:
- Entra al sitio de la CMF y busca la sección de informe de deudas.
- Ingresa con tu RUT y tu Clave Única.
- Revisa el detalle por institución: deuda vigente, morosa, vencida y castigada, además de tus líneas y cupos disponibles.
- Descarga el informe en PDF para tenerlo a mano.
Aquí está lo importante: el informe CMF revela tu carga total con bancos, incluso las deudas que no aparecen en DICOM. Puedes estar fuera de DICOM y aun así tener un nivel de deuda que haga que el banco te rechace.
Mi consejo práctico: revisa ambos informes juntos antes de negociar con cualquier acreedor. Uno te dice qué está moroso; el otro, cuánto debes en total. Sin las dos piezas, negocias a ciegas.
Cómo salir de DICOM: pagar, repactar o esperar
Cada salida tiene efectos distintos en DICOM, en tu Informe CMF y en tu bolsillo. Vale la pena entenderlas antes de firmar nada.
Pagar la deuda en DICOM y cuánto demora en borrarse
Pagar es la vía más directa. Una vez que pagas, el acreedor debe avisar al registro dentro de un plazo legal de días hábiles (la ley fija siete días hábiles para ese aviso), y el registro debe eliminar la publicación. Como las normas se reforman, conviene confirmar el plazo vigente al momento de pagar.
Pide siempre el certificado de pago o de deuda saldada. Es tu prueba si la publicación no desaparece y tienes que reclamar.
Repactar directamente con el acreedor
Repactar es acordar nuevas condiciones de pago para una deuda morosa: otro plazo, otra cuota, a veces otra tasa. Al repactar, la deuda deja de figurar como morosa en DICOM, pero sigue apareciendo en el Informe CMF como deuda vigente. O sea, sales de la lista de morosos, pero sigues debiendo.
El error más común que vi en mis años en banca es aceptar la primera repactación que ofrece el ejecutivo, con una cuota que el cliente sabe que no va a poder pagar. Si vuelves a caer en mora, reapareces en DICOM, y además quedas con una repactación incumplida en tu historial, lo que pesa más en la siguiente evaluación. Si estás pensando en esta vía, revisa también las diferencias con refinanciar una deuda.
¿Qué pasa con las deudas de más de 5 años?
La publicación de una deuda caduca a los cinco años desde que se hizo exigible. Pasado ese plazo, el registro ya no puede informarla.
Ojo con tres cosas. Eso no extingue la deuda: sigues debiendo. Tampoco detiene una cobranza judicial que ya esté en curso. Y el banco igual guarda su historial interno, así que si vuelves a pedirle crédito a la misma institución, va a recordar lo que pasó.
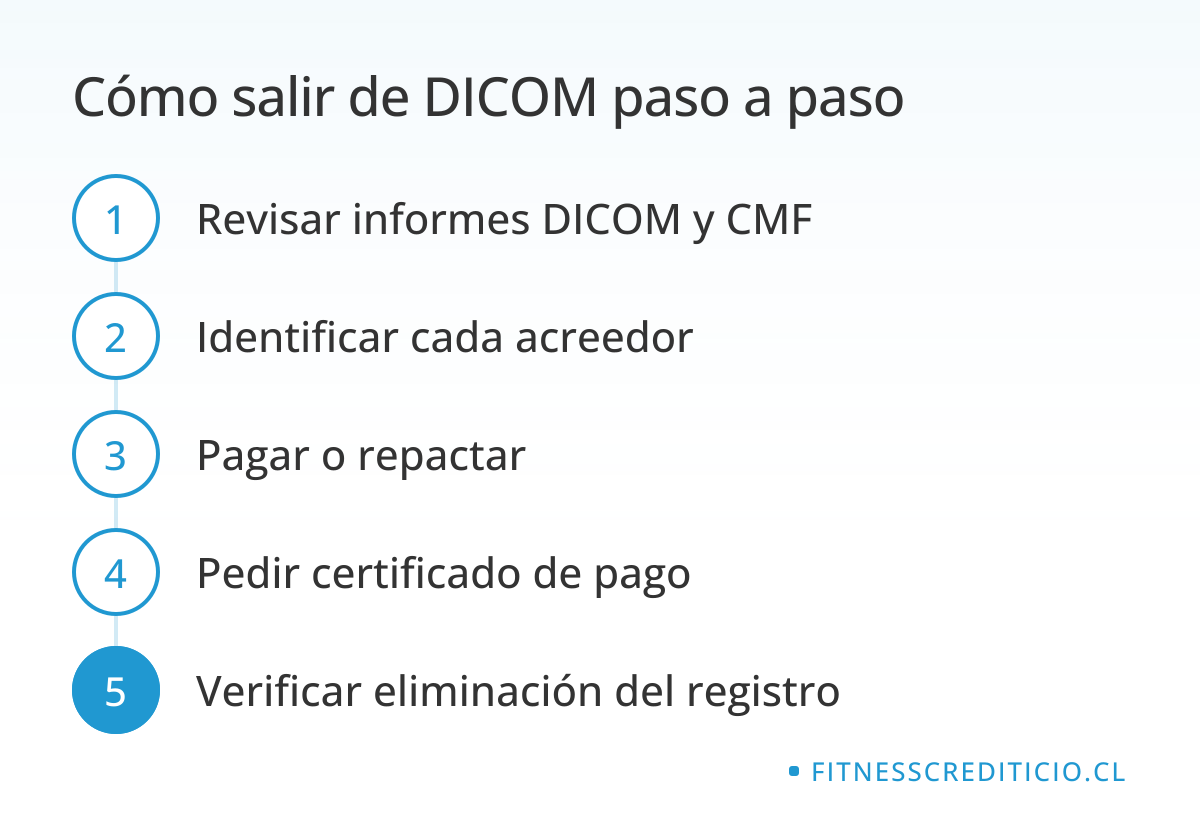
Para ordenar el proceso de salida, sigue estos pasos en orden:
Revisar informes DICOM y CMF → Identificar cada acreedor → Pagar o repactar → Pedir certificado de pago → Verificar eliminación del registro
- Revisar informes DICOM y CMF: descarga ambos para tener la foto completa de lo moroso y lo vigente.
- Identificar cada acreedor: anota quién cobra, cuánto, desde cuándo y si la deuda está en una empresa de cobranza.
- Pagar o repactar: decide según tu capacidad real de pago, no según la presión del cobrador.
- Pedir certificado de pago: sin este documento, reclamar después se vuelve cuesta arriba.
- Verificar eliminación del registro: pasados los días hábiles, vuelve a consultar tu informe para confirmar que la publicación desapareció.
Cómo aclarar una deuda DICOM mal informada
Aclarar una deuda DICOM es pedir que se corrija o elimine una publicación que no debería estar ahí, o que está mal. Pasa más de lo que crees. Los casos frecuentes son:
- Una deuda ya pagada que sigue publicada.
- Una deuda prescrita, con más de cinco años desde que se hizo exigible.
- Una deuda de un tipo prohibido, como luz, agua, TAG o CAE.
- Un monto incorrecto.
- Una deuda que no es tuya por suplantación de identidad.
Certificado de deuda y comprobantes que debes reunir
Antes de reclamar, arma tu carpeta:
- Certificado de pago o de deuda saldada emitido por el acreedor.
- Cédula de identidad vigente.
- Denuncia ante Carabineros o la PDI si se trata de fraude o suplantación.
- Comprobantes de transferencias, cartolas o contratos que respalden tu versión.
- El informe donde aparece el error, con fecha de emisión.
Dónde presentar la aclaración o el reclamo
Sigue este orden, de lo más simple a lo más formal:
- El acreedor: pídele que corrija o informe el pago al registro.
- El servicio de aclaraciones del Boletín Comercial o de Equifax, presentando tu certificado.
- SERNAC, si el acreedor no responde o se niega.
- La CMF, si el acreedor es un banco u otra entidad fiscalizada.
- Acción judicial: el recurso de protección o la acción de habeas data, para casos que no se resuelven por las vías anteriores.
Cuando el REDEC esté operativo, tendrás además los derechos ARCC: actualizar, rectificar, complementar y cancelar la información que exista sobre ti en ese registro.
Deudas en DICOM con varios bancos: por qué pagar una a una no funciona
La situación típica que veo es así: una persona tiene deudas en tres o cuatro bancos, entre créditos de consumo, tarjetas y líneas de crédito. Sumando todas las cuotas mínimas, el total supera lo que gana. Empieza a pagar una para tapar otra, usa la línea para pagar la tarjeta y, en pocos meses, cae en mora en varias.
Cuando intenta salir repactando cada deuda por separado, cada banco le ofrece una cuota pensada solo para su propio crédito. La suma de esas cuotas sigue siendo impagable, y el deudor termina de vuelta en DICOM. Si te reconoces en esta descripción, revisa las señales de que estás sobreendeudado.
Consolidar y reordenar deudas para bajar la carga mensual
Consolidar deudas es reunir varias obligaciones en una negociación conjunta para que la carga mensual total quede dentro de lo que puedes pagar. Reordenar es ajustar plazos, tasas y estructura de esas deudas con ese mismo objetivo.
En la práctica, consolidar y reordenar implica:
- Negociar con todos los bancos a la vez, no uno por uno.
- Alargar plazos para que la cuota baje.
- Buscar mejores tasas que las de tarjetas y líneas.
- Si tienes una propiedad, hipotecada o no, usarla como respaldo para bajar la carga.
Puedes ver más detalle sobre cómo consolidar deudas con varios bancos y una guía sobre cómo ordenar mis deudas paso a paso.
Negociar con los bancos con un experto en riesgo crediticio
Carlos Auszenker, quien lidera Fitness Crediticio, fue gerente de riesgo crediticio durante más de 25 años en bancos. Desde ese lado del escritorio, lo que un comité de crédito evalúa es bastante concreto: cuánto ganas, cuánto pagas cada mes en deudas, cómo te has comportado en los últimos meses y qué respaldo existe si algo falla.
El comité no decide con el corazón. Decide si tu propuesta es pagable y si el banco recupera más negociando contigo que cobrando judicialmente. Una propuesta bien armada, con números ordenados y una cuota realista, tiene muchas más posibilidades de ser aprobada que la petición de un deudor desesperado frente a un ejecutivo de cobranza.
Fitness Crediticio negocia con los bancos en tu representación, cobra honorarios en base a éxito y no presta dinero. Tiene dos líneas de trabajo:
| Servicio | Para quién |
|---|---|
| Fitness Crediticio | Deudas de $30 MM o más, con propiedad hipotecada o no |
| Consultorio Crediticio | Deudas menores a $30 MM y sin propiedad |
En ambos casos, el primer paso es una evaluación previa sin costo por Zoom o teléfono, donde se analiza tu situación completa y se diseña un plan de ordenamiento por banco.
Cómo evitar volver a tener deudas en DICOM
Salir es la mitad del trabajo. La otra mitad es no volver a entrar, y eso depende de hábitos simples pero sostenidos:
- Calcula tu carga financiera: suma tus cuotas mensuales y compárala con tu ingreso líquido. Si una parte grande de tu sueldo se va en deudas, cualquier imprevisto te deja en mora.
- Automatiza los pagos: programa cargos automáticos para el día después de tu sueldo.
- No uses líneas de crédito para pagar otras deudas: es la forma más rápida de multiplicar intereses.
- Revisa tu informe CMF cada cierto tiempo: así detectas errores o deudas que se están acumulando.
Reconstruir tu historial ante los bancos
El historial positivo se construye pagando al día durante meses, sin excepciones. No hay atajos.
Salir de DICOM no garantiza un crédito inmediato. El banco mira tu comportamiento reciente, y si tu Informe CMF muestra una repactación de hace dos meses, va a esperar a ver cómo te portas antes de prestarte de nuevo.
Para acompañarte en esa etapa existe el coaching crediticio posterior de Fitness Crediticio, con el primer trimestre sin cargo. La idea es que mantengas el orden que lograste y llegues a tu próxima solicitud de crédito con un historial que un comité vea con buenos ojos. Si todavía no sabes por dónde empezar, la evaluación previa sin costo es un buen punto de partida.
Preguntas frecuentes
¿Cuánto demora en borrarse una deuda de DICOM después de pagarla?
Pocos días hábiles. El acreedor tiene un plazo legal para avisar el pago al registro (la ley establece siete días hábiles), y luego el registro elimina la publicación. Pide tu certificado de pago y vuelve a consultar tu informe pasado ese plazo.
¿Se borran las deudas en DICOM después de 5 años?
La publicación sí se borra a los cinco años desde que la deuda se hizo exigible. La deuda, en cambio, no desaparece: puedes seguir siendo cobrado, y el banco mantiene su historial interno sobre ti.
¿Repactar una deuda me saca de DICOM?
Sí, al repactar la deuda deja de figurar como morosa en DICOM. Sin embargo, sigue apareciendo en tu Informe CMF como deuda vigente, y si te atrasas de nuevo vuelves a ser publicado.
¿Puedo pedir un crédito si tengo una deuda en DICOM?
Es muy difícil conseguirlo en un banco mientras tengas morosidades publicadas. Aun después de salir, el banco revisa tu Informe CMF y tu comportamiento reciente, así que lo más sensato es ordenar primero tus deudas y luego construir historial.
¿El CAE o las deudas de luz y agua aparecen en DICOM?
No deberían aparecer. La ley prohíbe informar deudas educacionales, incluido el CAE, y deudas de servicios básicos como luz, agua, gas y telefonía, además de TAG y autopistas. Si alguna figura en tu informe, puedes pedir su eliminación.
¿Me pueden embargar por una deuda en DICOM?
Estar en DICOM por sí solo no produce un embargo. El embargo ocurre cuando el acreedor inicia un juicio de cobranza y el tribunal lo ordena, y hay bienes que la ley protege. Si ya te notificaron una demanda, conviene negociar cuanto antes, antes de que el proceso avance.
Ordenar tus deudas empieza por mirarlas completas
Estar en DICOM tiene salida: pagar, repactar o, en último caso, esperar a que caduque la publicación. Pero si tus deudas están repartidas en varios bancos, la solución real pasa por negociar en conjunto una carga mensual que puedas sostener, con DICOM y el Informe CMF sobre la mesa. Si quieres profundizar, revisa también cómo salir de tus deudas.
Si llegaste hasta aquí, ya entiendes mejor tu problema que la mayoría de quienes negocian solos con su banco. El siguiente paso natural es que alguien que conoce cómo piensan los comités de crédito mire tus números contigo, sin compromiso y sin juzgarte, para ver qué salida tiene tu caso.